
El repunte del crudo provocado por la tensión entre Estados Unidos e Irán está elevando nuevamente las expectativas de inflación y complicando el camino de la política monetaria estadounidense. El mercado ahora contempla la posibilidad de tasas más altas durante más tiempo.
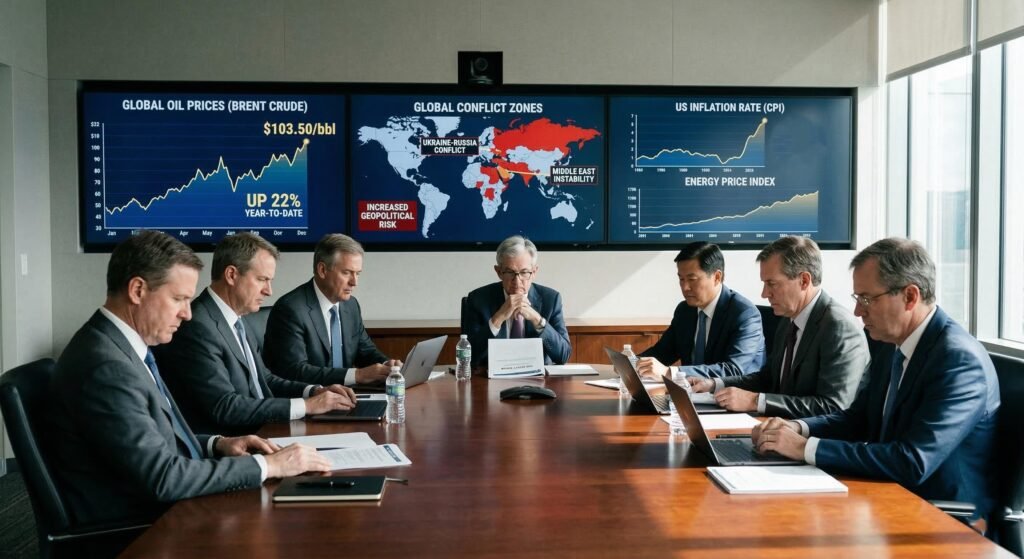
Washington, EE. UU. — El petróleo vuelve a convertirse en uno de los principales riesgos para la política monetaria de Estados Unidos. La escalada de las tensiones entre Washington y Teherán ha impulsado nuevamente los precios del crudo, mientras los rendimientos de los bonos del Tesoro suben y los mercados aumentan sus apuestas sobre nuevas subidas de las tasas de interés de la Reserva Federal (Fed). (Reuters)
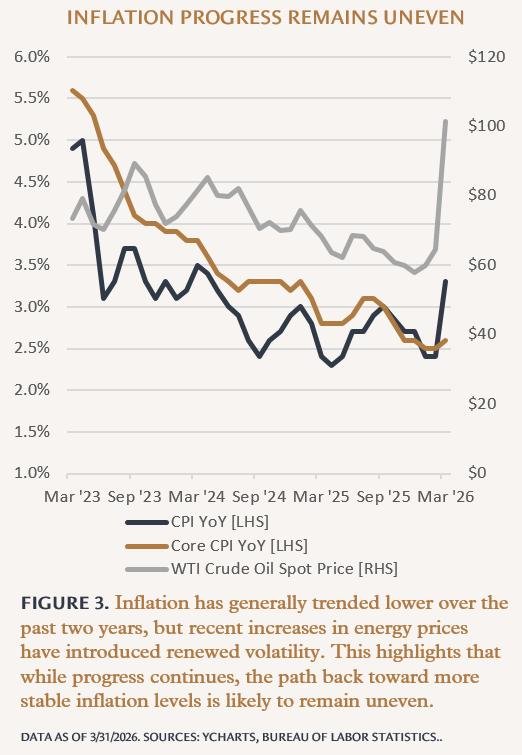
La combinación coloca al banco central estadounidense ante un escenario particularmente complejo: la economía mantiene señales de fortaleza, pero la inflación continúa por encima del objetivo del 2 % y el petróleo amenaza con añadir nuevas presiones sobre los precios.
El petróleo vuelve a ser el problema
La secuencia es relativamente sencilla.
Cuando el petróleo sube de manera significativa, aumentan los costos de combustibles, transporte, producción y numerosos bienes y servicios. Si ese encarecimiento termina trasladándose a los consumidores, la inflación puede acelerarse.
Eso obliga a la Reserva Federal a evaluar si necesita mantener una política monetaria más restrictiva durante más tiempo.
El problema actual es que el repunte del petróleo no está originándose principalmente en una economía estadounidense recalentada, sino en un shock geopolítico relacionado con Oriente Medio y el riesgo sobre el suministro energético.
Reuters informó este lunes que el estancamiento de las conversaciones entre Estados Unidos e Irán impulsó nuevamente el petróleo y los rendimientos de los bonos estadounidenses, mientras el dólar se acercaba a máximos de dos meses. (Reuters)
La Fed ya tiene la inflación por encima de su objetivo
El contexto en el que llega este nuevo shock es importante.
En su reunión del 15 y 16 de septiembre, la Reserva Federal elevó su rango objetivo para los fondos federales en 25 puntos básicos, hasta 3,75 %-4 %.
En su comunicado, el banco central señaló que la actividad económica continúa expandiéndose a un ritmo sólido, mientras que la inflación permanece elevada. (Reserva Federal)
Las propias proyecciones de la Fed situaron la inflación PCE en 3,7 % para 2026, antes de una reducción prevista hacia 2,3 % en 2027 y 2,1 % en 2028. (Reserva Federal)
Eso significa que el banco central todavía está lejos de considerar completamente resuelto el problema inflacionario.
Y ahora aparece un nuevo obstáculo: el petróleo.
El mercado empieza a mirar hacia nuevas subidas de tasas
Los inversionistas están ajustando sus expectativas.
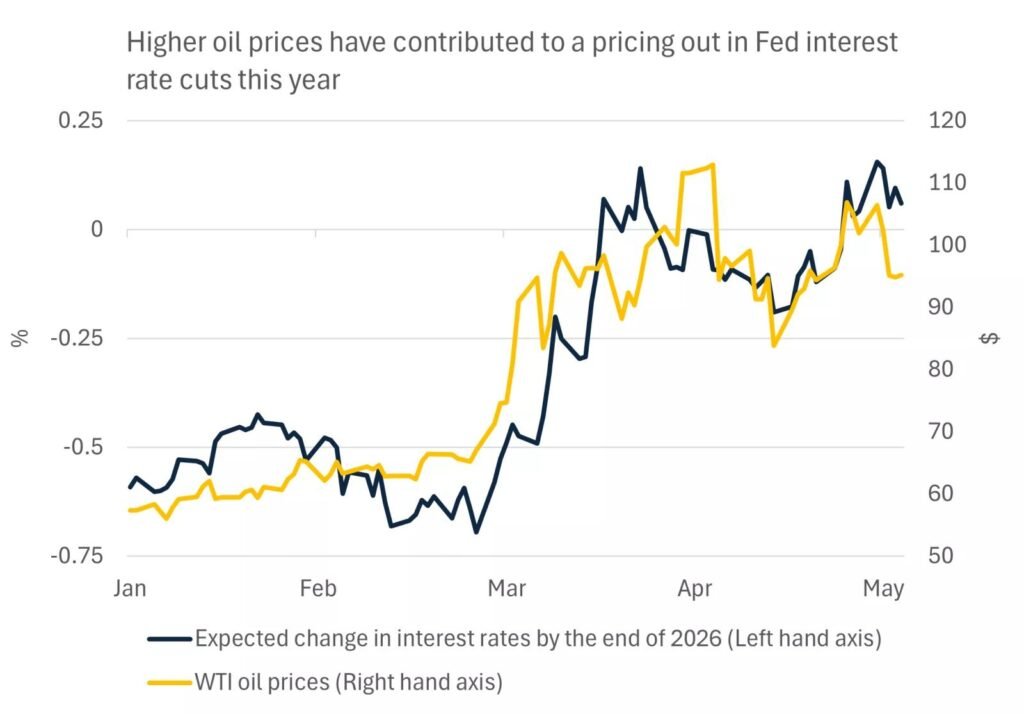
El aumento del precio del crudo está acompañado por una subida de los rendimientos de los bonos del Tesoro, mientras el mercado incorpora mayores probabilidades de nuevas alzas de tasas en los próximos meses. (Reuters)
El dólar también se ha beneficiado de este cambio de expectativas y se mantiene cerca de máximos de dos meses. (Reuters)
La lógica detrás del movimiento es que unas tasas estadounidenses relativamente elevadas pueden hacer más atractivos los activos denominados en dólares.
Pero existe una segunda consecuencia.
Si los rendimientos de los bonos suben, aumenta el costo de financiamiento para empresas, consumidores y Gobierno.
La economía estadounidense todavía aguanta
Aquí aparece una de las particularidades del escenario actual.
La Fed no está enfrentando simultáneamente un desplome económico.
En su última reunión, el banco central señaló que el gasto interno se mantiene resiliente, el crecimiento de la productividad es fuerte y la inversión de capital continúa robusta. (Reserva Federal)
Además, algunos indicadores recientes de inversión empresarial han mostrado fortaleza. Los pedidos de bienes de capital no relacionados con defensa y excluyendo aeronaves aumentaron más de lo esperado en agosto, según datos citados por Reuters. (Reuters)
Por eso, el problema para la Fed no es simplemente elegir entre combatir inflación o evitar una recesión.
El desafío consiste en determinar hasta qué punto puede endurecer la política monetaria sin terminar debilitando una economía que todavía muestra capacidad de crecimiento.
El fantasma de la estanflación
El escenario que más preocupa a los mercados sería una combinación de inflación elevada y crecimiento más débil.
Es el escenario conocido como estanflación.
Un shock petrolero prolongado puede contribuir precisamente a esa combinación: encarece la energía y los costos de producción al mismo tiempo que reduce el poder adquisitivo de consumidores y empresas.
La Reserva Federal tiene herramientas para enfriar la demanda, pero no puede producir más petróleo ni eliminar directamente un conflicto geopolítico.
Puede aumentar las tasas para impedir que un aumento inicial de los precios energéticos se transforme en una inflación más generalizada, pero hacerlo también puede reducir el consumo, la inversión y el crédito.
Y las tecnológicas también sienten la presión
Las tasas de interés tienen un impacto especialmente importante sobre las empresas cuyos beneficios se esperan principalmente en el futuro.
Por eso, cuando aumentan los rendimientos de los bonos y las expectativas de tasas, las valoraciones de muchas compañías tecnológicas y de crecimiento pueden verse sometidas a presión.
Hasta ahora, el mercado accionario ha mostrado capacidad de resistencia gracias al entusiasmo por la inteligencia artificial y las inversiones relacionadas con esa tecnología. Pero el aumento del petróleo y de los rendimientos está introduciendo un nuevo factor de riesgo. (Reuters)
La combinación puede generar una batalla entre dos fuerzas:
optimismo por el crecimiento y la inteligencia artificial
frente a
temor a inflación, petróleo y tasas elevadas.
¿Qué tendría que ocurrir para que cambie el panorama?
El comportamiento del petróleo será fundamental.
Si las tensiones en Oriente Medio disminuyen y se recupera el flujo energético por las principales rutas de exportación, el crudo podría perder parte de la prima geopolítica acumulada.
De hecho, cuando surgieron expectativas de una posible reapertura del estrecho de Ormuz y de nuevas conversaciones entre Washington y Teherán, los precios del petróleo descendieron y los rendimientos de los bonos estadounidenses también se moderaron. (Reuters)
El escenario contrario sería una interrupción prolongada del suministro.
En ese caso, el petróleo podría permanecer elevado durante más tiempo, complicando todavía más la tarea de la Fed.
La nueva ecuación de Wall Street
La ecuación que los mercados están siguiendo puede resumirse así:
Petróleo ↑ → inflación ↑ → expectativas de tasas ↑ → rendimientos de bonos ↑ → condiciones financieras más restrictivas.
Pero existe otra posibilidad:
Petróleo ↓ → presión inflacionaria ↓ → menor necesidad de endurecimiento monetario → rendimientos ↓.
El problema es que nadie sabe cuánto durará el shock energético.
Por eso, la atención de los mercados estará concentrada en los próximos datos de inflación, empleo, consumo y actividad económica, pero también en las noticias procedentes de Oriente Medio.
La Reserva Federal tendrá que decidir cuánto de la inflación responde a factores temporales y cuánto amenaza con convertirse en una presión persistente.
Por ahora, el mensaje de los mercados es contundente: el petróleo dejó de ser únicamente un problema energético y volvió a convertirse en una variable central para determinar el precio del dinero en Estados Unidos. (Reuters)


