
El Brent vuelve a superar los 100 dólares mientras aumentan las preocupaciones por la seguridad de los cargamentos en el Golfo. Informaciones sobre posibles opciones militares estadounidenses contra Irán elevan la incertidumbre sobre el futuro del estrecho de Ormuz y los mercados energéticos.
El petróleo vuelve a entrar en una zona de alta tensión.
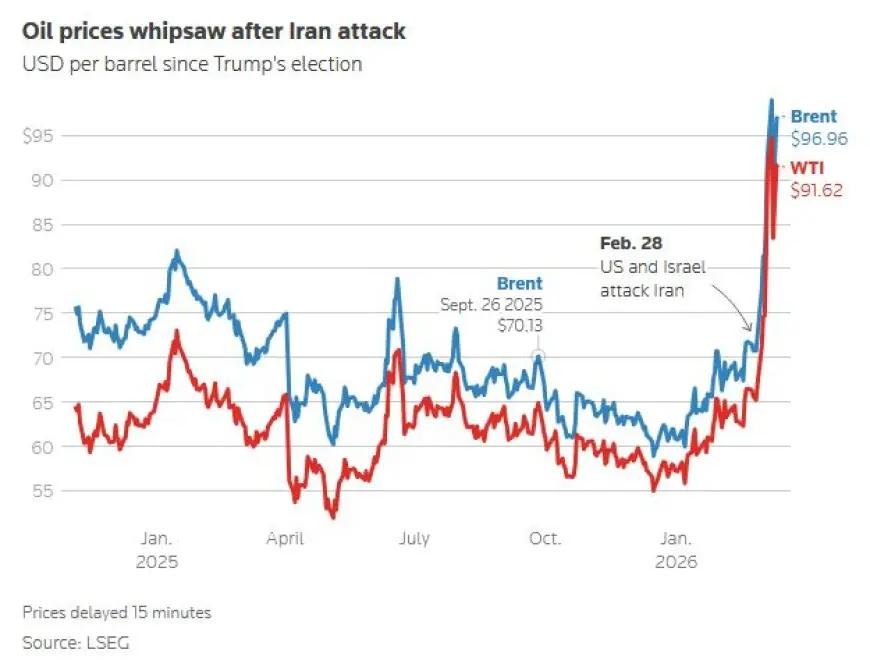
El precio del Brent superó nuevamente los US$101 por barril, mientras el WTI se situó cerca de los US$89,39, en una jornada marcada por las preocupaciones sobre la seguridad de los cargamentos en el Golfo Pérsico y la posibilidad de una nueva escalada militar entre Estados Unidos e Irán.
El Brent llegó aproximadamente a US$101,53, según las cotizaciones reportadas este jueves.
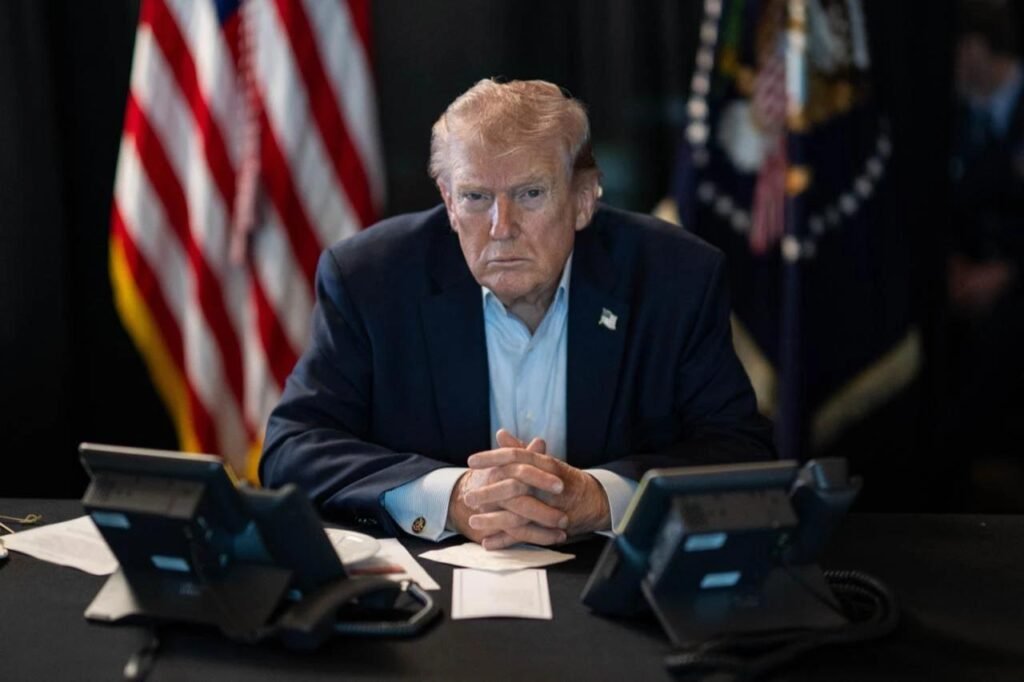
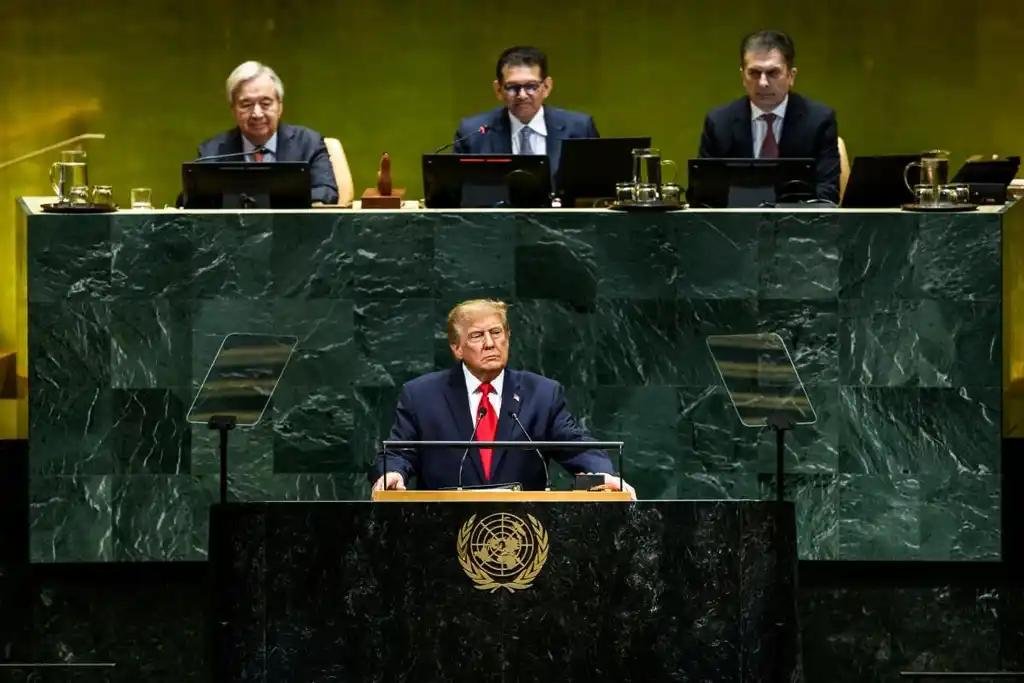
El movimiento se produjo después de informaciones según las cuales la administración de Donald Trump habría pedido al Pentágono preparar opciones militares contra Irán que podrían ejecutarse antes de las elecciones de medio término estadounidenses.
Pero existe una diferencia fundamental:
que el Pentágono prepare opciones militares no significa que Trump haya decidido ordenar un ataque.
La información, publicada por The Atlantic y atribuida a funcionarios estadounidenses, incrementó la incertidumbre en los mercados energéticos precisamente porque cualquier nueva acción militar podría afectar la seguridad de las rutas marítimas del Golfo.
Y en el centro de todo vuelve a aparecer una palabra:
Ormuz.
El estrecho que puede mover el precio mundial del petróleo
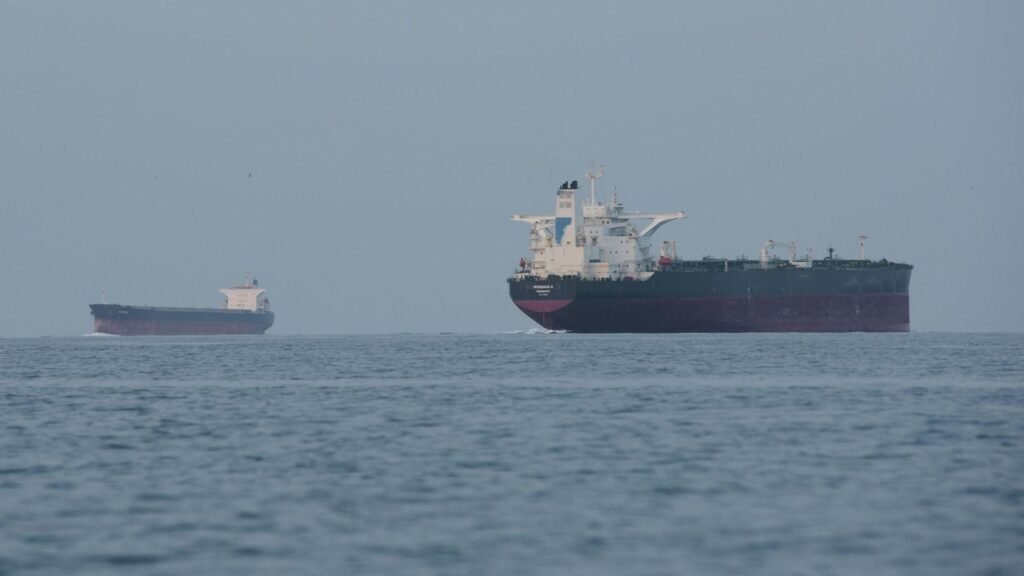
El estrecho de Ormuz es uno de los puntos estratégicos más importantes del sistema energético mundial.
Antes de la actual crisis, por esa vía transitaba aproximadamente una quinta parte del petróleo y de los combustibles comercializados globalmente.
Eso significa que cualquier interrupción importante puede tener consecuencias que van mucho más allá de Irán y sus vecinos.
Los buques que atraviesan el estrecho transportan petróleo y productos energéticos procedentes principalmente de países del Golfo hacia los grandes mercados consumidores de Asia y otras regiones.
Si aumenta el riesgo de ataques, las compañías navieras pueden incrementar sus costos de seguro, modificar rutas o retrasar operaciones.
Y si el tráfico se interrumpe de manera significativa, el problema deja de ser solamente financiero.
Se convierte en un problema de suministro físico.
El mercado está reaccionando antes de que ocurra un nuevo ataque
Una de las características de los mercados petroleros es que no esperan necesariamente a que ocurra una interrupción para reaccionar.
Los precios incorporan expectativas.
Si los operadores consideran que existe una probabilidad mayor de que desaparezca parte de la oferta mundial, el precio puede comenzar a subir incluso antes de que esa pérdida se materialice.
Eso es precisamente lo que vuelve tan sensible cualquier noticia relacionada con Ormuz.
La información sobre posibles opciones militares estadounidenses introduce una nueva variable en el cálculo de los operadores.
La pregunta que aparece ahora es:
¿Qué ocurriría con el transporte marítimo si Estados Unidos vuelve a atacar objetivos iraníes?
Trump todavía no ha ordenado esos ataques
Es importante separar la planificación militar de una decisión presidencial.
La información disponible indica que funcionarios estadounidenses han discutido y preparado posibles opciones.
Pero eso no significa que exista una orden definitiva de ataque.
Tampoco significa que una operación vaya necesariamente a producirse antes de las elecciones de medio término.
La diferencia es fundamental porque el mercado puede reaccionar ante una posibilidad que finalmente nunca llegue a materializarse.
Aun así, desde la perspectiva energética, la posibilidad es suficiente para elevar la prima de riesgo del petróleo.
La amenaza sobre los barcos aumenta
El mercado también está observando la situación de los buques que atraviesan el Golfo.
Los ataques y amenazas contra embarcaciones han aumentado durante octubre, elevando la preocupación de las compañías navieras.
El problema tiene varios niveles.
Primero está el riesgo directo para las tripulaciones y las embarcaciones.
Después aparece el aumento de las primas de seguros.
Y finalmente está la posibilidad de que algunas empresas decidan reducir o suspender temporalmente sus operaciones en determinadas rutas.
Cada uno de estos factores puede elevar el costo final de transportar energía.
El petróleo no es el único problema
La actual crisis energética tiene una característica adicional.
El mercado no está enfrentando únicamente una posible reducción de petróleo crudo.
También existe presión sobre los combustibles refinados, especialmente el diésel.
China suspendió durante octubre buena parte de sus exportaciones de productos petrolíferos para reconstruir sus reservas internas.
Estados Unidos y Europa también están vigilando sus inventarios de combustibles.
Esto significa que el mercado puede enfrentar simultáneamente problemas en dos niveles:
menos seguridad para transportar petróleo y menos disponibilidad de productos refinados.
La combinación es particularmente delicada.
La crisis ya está llegando al diésel
El diésel tiene una importancia especial porque mueve buena parte de la economía real.
Camiones.
Agricultura.
Construcción.
Maquinaria industrial.
Transporte marítimo.
Generadores.
Cuando aumenta el precio del diésel, el impacto puede transmitirse rápidamente a los costos de transporte y producción.
Por eso, una crisis energética prolongada puede terminar afectando la inflación incluso aunque el precio del petróleo no continúe aumentando indefinidamente.
El problema puede desplazarse hacia las refinerías y los inventarios de combustibles.
La Agencia Internacional de Energía entra en escena
Ante el deterioro del escenario energético, los países consumidores han recurrido a sus reservas estratégicas.
La Agencia Internacional de Energía (AIE) ha coordinado medidas para aumentar la disponibilidad de petróleo y productos refinados en los mercados afectados.
El objetivo de estas reservas es precisamente amortiguar interrupciones temporales.
Pero existe una limitación evidente.
Las reservas pueden liberar barriles durante un período determinado.
No pueden reemplazar indefinidamente una ruta comercial fundamental.
Por eso, si el problema en Ormuz se prolonga durante meses, los gobiernos tendrían que enfrentarse a una situación mucho más complicada.
Tres escenarios para el petróleo
1. Ataques estadounidenses limitados
Si Trump finalmente ordena una operación militar limitada contra objetivos iraníes, el mercado podría reaccionar inmediatamente.
La magnitud del movimiento dependería de la respuesta iraní y, sobre todo, de si la confrontación afecta las rutas marítimas.
Un ataque sin interrupciones importantes del tráfico de Ormuz podría provocar una subida temporal.
Pero una respuesta que afectara directamente a los buques o instalaciones energéticas tendría consecuencias diferentes.
2. Escalada regional
Este sería un escenario mucho más complejo.
Si los ataques estadounidenses provocaran una respuesta iraní contra instalaciones petroleras, barcos o infraestructura de países aliados de Washington, el riesgo para el suministro mundial aumentaría.
En ese caso, el precio del petróleo podría permanecer elevado durante un período prolongado.
El problema sería especialmente grave si el tráfico por Ormuz se redujera significativamente.
3. Negociación
Existe también un escenario diplomático.
Si Washington y Teherán consiguen establecer un acuerdo que reduzca las hostilidades y garantice la seguridad del transporte marítimo, la prima de riesgo incorporada al precio del petróleo podría disminuir.
En ese caso, los precios podrían corregir parte de las subidas recientes.
La velocidad de esa caída dependería de la credibilidad y duración del acuerdo.
El riesgo de una crisis inflacionaria mundial
El petróleo es uno de los productos con mayor capacidad para transmitir shocks a toda la economía.
Cuando sube el crudo, aumentan los costos de transporte, producción y energía.
Pero si al mismo tiempo escasean productos refinados como el diésel, el impacto puede ser todavía mayor.
Los transportistas pagan más.
Las empresas pagan más.
Los agricultores pagan más.
Las aerolíneas enfrentan mayores costos de combustible.
Y una parte de esos incrementos puede terminar trasladándose a los consumidores.
El resultado puede ser una nueva presión inflacionaria precisamente cuando numerosos bancos centrales intentan mantener controlada la inflación.
El problema para la Reserva Federal
Estados Unidos también enfrenta este dilema.
Una escalada petrolera puede aumentar la inflación al mismo tiempo que reduce el poder adquisitivo de los consumidores.
Eso complica las decisiones de la Reserva Federal.
Si la inflación energética se mantiene elevada, reducir las tasas de interés resulta más difícil.
Pero si los costos energéticos terminan debilitando el consumo y la inversión, la economía también puede comenzar a desacelerarse.
El resultado es uno de los escenarios más incómodos para cualquier banco central:
inflación alta y crecimiento más débil al mismo tiempo.
Y República Dominicana también está expuesta
La economía dominicana no produce suficiente petróleo para cubrir sus necesidades internas.
Por eso, los precios internacionales de los combustibles tienen un impacto directo sobre el país.
Un petróleo más caro puede aumentar el costo de importación de combustibles y ejercer presión sobre el transporte, la generación eléctrica, la industria y la distribución de mercancías.
Y si el problema se traslada del petróleo al diésel y otros productos refinados, el impacto puede ser todavía más directo.
Esto puede generar presión sobre los precios internos.
También puede complicar la política monetaria del Banco Central, que recientemente elevó su tasa de política monetaria al 5.50 % precisamente en un contexto de mayores riesgos inflacionarios.
Una nueva subida del petróleo obligaría a vigilar con especial atención la inflación importada.
El mercado está mirando una sola pregunta
En este momento, los operadores petroleros no solamente están observando cuánto produce la OPEP.
Ni cuánto petróleo almacenan Estados Unidos o China.
Ni siquiera únicamente cuánto petróleo se encuentra disponible.
Están mirando algo mucho más concreto:
si los barcos podrán seguir atravesando Ormuz con normalidad.
Porque mientras los buques continúen transitando, el mercado puede adaptarse.
Pero si una escalada militar obliga a las compañías a evitar la zona, los costos pueden aumentar rápidamente.
Y si además se produce una interrupción física del suministro, el problema puede transformarse en una crisis mundial.
La paradoja del petróleo
Existe una paradoja en la situación actual.
Los mercados pueden subir incluso antes de que desaparezca un solo barril.
¿Por qué?
Porque el precio del petróleo no refleja únicamente la oferta actual.
También refleja el riesgo de la oferta futura.
Cuando aumenta la probabilidad percibida de una interrupción, los compradores están dispuestos a pagar más para asegurarse suministros.
Esa es una de las razones por las que el Brent vuelve a acercarse y superar los 100 dólares.
El verdadero peligro está en la duración
Una subida temporal del petróleo no necesariamente provoca una crisis mundial.
El problema aparece cuando el aumento se mantiene durante semanas o meses.
Si el petróleo permanece por encima de 100 dólares durante un período prolongado, las consecuencias pueden acumularse:
más inflación, mayores costos de transporte, menor poder adquisitivo, presión sobre las empresas y mayores dificultades para los bancos centrales.
Y si además se mantiene una escasez de diésel, el impacto puede ampliarse.
Por eso, la duración de la crisis será tan importante como el precio máximo que alcance el petróleo.
La próxima jugada puede definir el mercado
El escenario actual tiene varios caminos posibles.
Una negociación entre Washington y Teherán podría reducir rápidamente la prima de riesgo.
Una operación militar limitada podría producir una reacción temporal.
Una escalada regional podría llevar el petróleo a niveles mucho más elevados.
Y una interrupción prolongada de Ormuz podría transformar el problema energético en una crisis económica internacional.
Todavía no existe una decisión definitiva de Trump sobre nuevos ataques.
Pero el simple hecho de que se estén preparando opciones militares ha vuelto a colocar a los mercados en estado de alerta.
Y el petróleo ya está enviando la señal.
El Brent volvió a superar los US$101.
Ahora el mundo espera saber si ese precio representa solamente otro episodio de volatilidad…
o el comienzo de una nueva fase de la crisis energética mundial.


