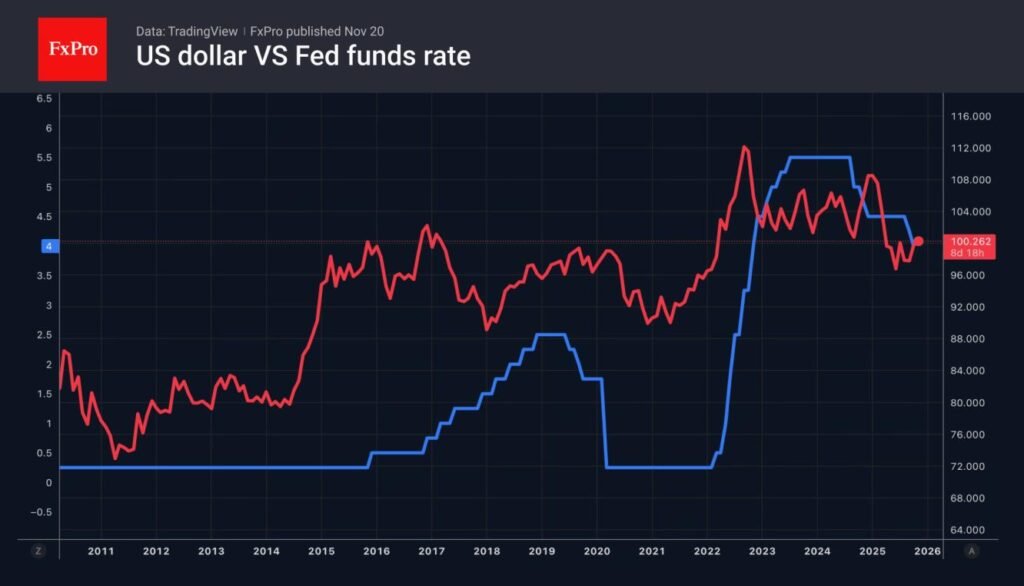
El índice dólar ronda los 102,25 puntos y se mantiene cerca de su nivel más alto desde abril de 2025. Las minutas de la Reserva Federal reforzaron las expectativas de nuevas subidas de tasas, mientras el petróleo supera nuevamente los US$100 y aumenta la presión sobre las economías importadoras de energía.
El dólar estadounidense vuelve a recuperar protagonismo en los mercados internacionales.
Este jueves, el índice dólar, que mide el comportamiento del billete verde frente a una cesta de seis monedas importantes, se situaba alrededor de 102,25 puntos, prácticamente en sus niveles más elevados de los últimos 18 meses.
El movimiento ocurre después de que las minutas de la última reunión de la Reserva Federal mostraran que la mayoría de los funcionarios considera probable otra subida de las tasas de interés antes de terminar el año.
Y mientras los mercados procesan esa posibilidad, existe otro ingrediente complicando todavía más el escenario:
el petróleo vuelve a superar los US$100 por barril.
Dólar fuerte, tasas elevadas y energía cara forman una combinación particularmente incómoda para buena parte de la economía mundial.
¿POR QUÉ ESTÁ SUBIENDO EL DÓLAR?
La explicación comienza en Estados Unidos.
Las minutas de la reunión de septiembre de la Reserva Federal mostraron que los funcionarios consideran la inflación uno de los principales riesgos para las perspectivas económicas.
La Fed elevó entonces su tasa de referencia en 25 puntos básicos, hasta un rango de 3,75 %–4 %, y la mayoría de los responsables de política monetaria dejó abierta la posibilidad de otro incremento antes de finalizar 2026.
Para los mercados, esto significa que las tasas estadounidenses podrían permanecer elevadas durante más tiempo de lo que algunos inversionistas esperaban.
Y eso aumenta el atractivo relativo de los activos denominados en dólares.
La lógica es sencilla:
tasas estadounidenses más altas → mayores rendimientos potenciales → mayor demanda de activos en dólares → mayor demanda de la moneda.
Pero esa no es la única explicación.
LOS BONOS ESTADOUNIDENSES TAMBIÉN ESTÁN EMPUJANDO AL DÓLAR
Los rendimientos de los bonos del Tesoro estadounidense han subido considerablemente.
El rendimiento del bono a 10 años llegó a situarse alrededor del 5,28 %, después de haber alcanzado aproximadamente 5,36 %, su nivel más elevado en 24 años.
Cuando los rendimientos de los bonos estadounidenses aumentan, los activos denominados en dólares pueden resultar más atractivos para los inversionistas internacionales.
Pero también existe una segunda lectura.
El mercado no solamente está incorporando la posibilidad de tasas más altas.
También está exigiendo una mayor compensación por mantener deuda estadounidense a largo plazo debido a preocupaciones relacionadas con inflación, déficit fiscal y riesgos globales.
El llamado term premium, la compensación adicional que exigen los inversionistas por mantener bonos durante períodos largos, ha alcanzado niveles no vistos desde 2014.
Esto significa que el mercado de bonos está enviando una señal mucho más compleja que simplemente “la Fed subirá las tasas”.
EL EURO ESTÁ DEBILITANDO AL DÓLAR… PERO AL REVÉS
Hay otro elemento fundamental.
El índice dólar mide al billete verde frente a una cesta de monedas y el euro tiene un peso muy importante dentro de esa cesta.
Por eso, cuando el euro cae, el índice dólar tiende a subir.
Y eso es precisamente lo que está ocurriendo.
El euro se acercó a US$1,119, después de caer hacia mínimos de 17 meses. Las preocupaciones sobre las finanzas públicas de Francia y otros países europeos están aumentando la presión sobre la moneda única.
Francia enfrenta particularmente la atención de los inversionistas debido al elevado déficit público y al aumento de los costos de financiamiento.
España, además, acaba de convocar elecciones anticipadas para noviembre, agregando otra fuente de incertidumbre política dentro de la zona euro.
Así que el dólar está recibiendo apoyo por dos vías:
Estados Unidos ofrece rendimientos elevados mientras Europa enfrenta mayores dudas fiscales y políticas.
LAS MINUTAS DE LA FED FUERON CLAVE
Las minutas publicadas el miércoles mostraron que los funcionarios de la Fed estaban divididos sobre algunos aspectos de la política monetaria, pero la mayoría consideraba probable otra subida antes de finalizar el año.
Eso modificó las expectativas de los inversionistas.
Actualmente, los mercados asignan una probabilidad relativamente baja a una subida en octubre, alrededor del 21 %, pero la expectativa de una subida en diciembre se encuentra cerca del 80 %.
Y las declaraciones posteriores de Christopher Waller reforzaron esa percepción.
El gobernador de la Fed dijo este jueves que probablemente serán necesarias más subidas para llevar la inflación al objetivo del 2 %, aunque dejó abierta la posibilidad de una pausa en octubre y destacó que los aumentos no tienen que producirse en reuniones consecutivas.
El mensaje para los mercados es bastante claro:
la Fed puede esperar unas semanas, pero no está abandonando la posibilidad de seguir endureciendo la política monetaria.
EL PETRÓLEO COMPLICA EL ESCENARIO
Y aquí aparece uno de los problemas más importantes.
El petróleo está volviendo a superar los US$100 por barril en medio de las tensiones en Oriente Medio y los riesgos para el transporte marítimo en el Golfo y el estrecho de Ormuz.
Reuters informó que el Brent llegó a alrededor de US$104,30, mientras aumentaban las preocupaciones por el suministro energético.
Esto puede tener un efecto doble.
Para Estados Unidos, que produce grandes cantidades de petróleo, el impacto es diferente al de países que dependen fuertemente de las importaciones.
Para muchas economías emergentes, sin embargo, la combinación puede ser complicada:
petróleo caro + dólar caro.
Porque el petróleo se comercializa internacionalmente principalmente en dólares.
EL PROBLEMA PARA LOS PAÍSES EMERGENTES
Supongamos que un país tiene una moneda que pierde valor frente al dólar.
Si el petróleo cuesta US$100, el costo de importarlo aumenta.
Pero si además la moneda local se deprecia, el país necesita todavía más moneda nacional para comprar esos mismos US$100.
Por eso la combinación puede generar una presión inflacionaria importante.
El mecanismo puede resumirse así:
dólar fuerte → importaciones denominadas en dólares más caras.
petróleo caro → mayor factura energética.
ambos simultáneamente → mayor presión sobre la inflación.
Y esto puede obligar a los bancos centrales de los países afectados a mantener tasas elevadas o incluso subirlas.
INDIA YA ESTÁ SINTIENDO ESA PRESIÓN
Un ejemplo claro es India.
La rupia cerró este jueves alrededor de 96,78 por dólar, cerca de su mínimo histórico de 96,96 registrado en mayo.
La moneda india acumula una depreciación superior al 7 % durante este año, presionada por el petróleo elevado, los rendimientos de los bonos internacionales y las salidas de capital.
El banco central indio ha intervenido para contener la depreciación.
Pero el problema es que una moneda débil y petróleo caro pueden alimentarse mutuamente.
El petróleo aumenta la factura de importaciones.
La demanda de dólares aumenta.
La moneda local se debilita.
Y la inflación recibe presión.
Es un círculo difícil de romper.
AMÉRICA LATINA TAMBIÉN ESTÁ EXPUESTA
La situación es relevante para América Latina.
Las economías latinoamericanas pueden recibir impactos diferentes dependiendo de si son exportadoras o importadoras netas de petróleo, pero el dólar fuerte afecta a todas a través de los mercados financieros.
Una moneda estadounidense más fuerte puede aumentar el costo del servicio de la deuda denominada en dólares.
También puede estimular salidas de capital hacia activos estadounidenses cuando los inversionistas consideran más atractivos los rendimientos de los bonos del Tesoro.
Eso puede ejercer presión sobre las monedas locales.
Y si los bancos centrales intentan defenderlas mediante tasas más altas, el costo del crédito doméstico puede aumentar.
Por tanto, una decisión tomada en Washington puede terminar afectando hipotecas, empresas, gobiernos y consumidores a miles de kilómetros de distancia.
REPÚBLICA DOMINICANA NO ESTÁ AISLADA
Para República Dominicana, la combinación también merece atención.
El país importa una parte importante de los combustibles que consume.
Por eso un aumento sostenido del petróleo puede trasladarse a los costos de transporte, electricidad, producción y distribución.
Y si simultáneamente el dólar se fortalece frente al peso dominicano, la factura de las importaciones energéticas puede recibir presión adicional.
Eso no significa que cada aumento del petróleo se traduzca automáticamente en un aumento proporcional de los precios locales.
Existen mecanismos de estabilización y decisiones de política económica que pueden amortiguar parte del impacto.
Pero sí significa que un escenario internacional de dólar fuerte y energía cara reduce el margen de maniobra para las economías importadoras de petróleo.
EL DÓLAR FUERTE TAMBIÉN TIENE BENEFICIADOS
No todo el mundo pierde con un dólar fuerte.
Los inversionistas que poseen activos denominados en dólares pueden beneficiarse de la apreciación de la moneda.
Los importadores estadounidenses también pueden encontrar productos extranjeros relativamente más baratos.
Y los activos financieros de Estados Unidos pueden resultar más atractivos para inversionistas internacionales cuando los rendimientos son elevados.
Pero existe un efecto contrario para las empresas estadounidenses que venden mucho en el exterior.
Un dólar demasiado fuerte puede hacer que sus productos sean más caros para compradores extranjeros.
Esto puede reducir la competitividad de algunas exportaciones estadounidenses.
Por eso tampoco existe una relación simple entre “dólar fuerte” y “bueno para todos los estadounidenses”.
EL GRAN RIESGO ES QUE EL DÓLAR Y EL PETRÓLEO SIGAN SUBIENDO JUNTOS
Aquí está la verdadera preocupación.
Si el dólar se fortalece mientras el petróleo permanece por encima de los US$100, las economías importadoras enfrentan una doble presión.
Y si además la Reserva Federal mantiene las tasas elevadas, los países emergentes pueden enfrentarse a tres problemas simultáneos:
energía más cara, financiamiento más caro y moneda más débil.
Ese escenario podría complicar las decisiones de los bancos centrales.
Si suben las tasas para defender la moneda, pueden enfriar sus economías.
Si mantienen las tasas bajas, pueden permitir una mayor depreciación cambiaria.
Y si subsidian la energía para contener los precios internos, pueden aumentar la presión sobre las cuentas fiscales.
LA FED TAMPOCO TIENE UN CAMINO COMPLETAMENTE LIBRE
La economía estadounidense presenta una paradoja.
Por un lado, la inflación continúa por encima del objetivo y algunos funcionarios consideran necesarias nuevas subidas.
Por otro, el crecimiento del empleo se ha desacelerado considerablemente.
Los datos publicados este jueves mostraron apenas 29.000 nuevos empleos no agrícolas en septiembre, aunque las solicitudes iniciales de subsidio de desempleo se mantuvieron en apenas 197.000, cerca de mínimos históricos.
Eso genera un mercado laboral de características particulares:
pocas contrataciones, pero también pocos despidos.
Si el mercado laboral comienza a deteriorarse más claramente, la Fed tendrá que tenerlo en cuenta.
Porque combatir la inflación subiendo las tasas es una cosa.
Hacerlo mientras el empleo se deteriora rápidamente es otra completamente diferente.
¿QUÉ PUEDE PASAR AHORA?
Hay varios escenarios.
1. DÓLAR FUERTE Y FED RESTRICTIVA
Si la inflación permanece elevada y la Fed vuelve a subir las tasas, el dólar podría seguir recibiendo apoyo de los mayores rendimientos estadounidenses.
2. PAUSA EN OCTUBRE
La Fed podría mantener las tasas en 3,75 %–4 % y esperar nuevos datos antes de decidir.
Eso no significaría necesariamente el final del endurecimiento, especialmente después de las declaraciones de Waller.
3. PETRÓLEO MÁS CARO
Si las tensiones en Oriente Medio continúan afectando los suministros y el transporte, el petróleo podría mantenerse elevado.
Eso aumentaría las presiones inflacionarias globales.
4. DESACELERACIÓN ECONÓMICA
Si las tasas elevadas comienzan a afectar con mayor fuerza al consumo, la inversión y el empleo, la Fed podría tener que reconsiderar la velocidad de las futuras subidas.
EL DÓLAR VUELVE A SER EL CENTRO DEL MERCADO
El movimiento actual del dólar no es solamente una historia cambiaria.
Es el resultado de varias fuerzas que están ocurriendo simultáneamente:
una Fed todavía preocupada por la inflación, rendimientos de bonos estadounidenses elevados, petróleo caro, debilidad del euro y mayores riesgos geopolíticos.
Y todas esas fuerzas están conectadas.
Un dólar fuerte puede aumentar la presión sobre las economías emergentes.
El petróleo caro puede alimentar la inflación.
La inflación puede mantener elevada la tasa de la Fed.
Las tasas altas pueden fortalecer todavía más al dólar.
Y ese círculo puede prolongarse mientras persistan las tensiones energéticas.
Por eso los mercados estarán mirando mucho más que el precio del dólar.
Estarán observando el petróleo.
Los bonos.
La inflación.
El empleo.
Y, sobre todo, las próximas palabras de la Reserva Federal.
Porque mientras el dólar se acerca nuevamente a máximos de 18 meses, el mensaje que está enviando el mercado es bastante claro:
el dinero estadounidense vuelve a ser caro, y el resto del mundo tendrá que adaptarse a ello.


