
Las acciones argentinas retrocedieron con fuerza este miércoles, mientras el riesgo país volvió a subir hasta 586 puntos básicos. El mercado sigue evaluando si la estabilización macroeconómica puede convertirse en una recuperación financiera sostenible.
Los mercados argentinos volvieron a enviar una señal de cautela.
El S&P Merval, principal índice bursátil de Argentina, cayó 2,51 % este miércoles 7 de octubre, hasta los 2.824.123 puntos, interrumpiendo una racha de dos jornadas consecutivas de ganancias.
Al mismo tiempo, el riesgo país aumentó 2,3 % y llegó a 586 puntos básicos, después de haber descendido hasta 574 puntos durante las dos jornadas anteriores.
La cifra todavía permanece por debajo de la barrera psicológica de los 600 puntos, pero el movimiento vuelve a colocar la atención de los inversionistas sobre una pregunta que acompaña al Gobierno de Javier Milei:
¿puede Argentina consolidar la mejora de sus indicadores macroeconómicos y transformar esa estabilización en confianza financiera duradera?
EL MERVAL PIERDE PARTE DEL TERRENO RECUPERADO
La caída del miércoles no ocurrió después de una jornada particularmente negativa para todos los mercados regionales.
El Merval había avanzado durante las dos sesiones anteriores, impulsado en parte por el mejor comportamiento de los activos argentinos después de la primera vuelta de las elecciones brasileñas.
Pero esa recuperación perdió fuerza.
Las acciones bancarias estuvieron entre las más castigadas.
BBVA Argentina cayó 4,8 % y Banco Macro alrededor de 4 %, mientras que en Nueva York varios ADR argentinos también registraron retrocesos importantes.
El comportamiento del sector financiero resulta especialmente relevante porque los bancos argentinos habían estado entre los activos que más habían participado de la recuperación previa.
Cuando las acciones bancarias retroceden con fuerza, el mercado está mostrando que existe una mayor cautela respecto a la valoración de los activos financieros argentinos.
No necesariamente significa que haya cambiado por completo la tendencia.
Pero sí demuestra que la recuperación continúa siendo vulnerable a cambios en el sentimiento de los inversionistas.
EL RIESGO PAÍS VUELVE A MIRAR LOS 600 PUNTOS
El segundo indicador que concentra la atención es el riesgo país.
El índice elaborado a partir de la diferencia de rendimiento entre los bonos argentinos y los bonos del Tesoro estadounidense se ubicó en 586 puntos básicos, después de haber llegado a 574.
¿Qué significa esto?
En términos sencillos, cuanto mayor es el riesgo país, mayor es la prima que los inversionistas exigen para prestar dinero a Argentina frente a una referencia considerada de menor riesgo, como Estados Unidos.
Por eso una caída sostenida del riesgo país puede facilitar el acceso al financiamiento.
Y una subida puede encarecerlo.
La barrera de los 600 puntos no es una frontera económica oficial, pero se ha convertido en un nivel seguido de cerca por los operadores.
Argentina venía de un máximo de alrededor de 655 puntos registrado el 2 de octubre, por lo que los niveles actuales siguen representando una mejora considerable respecto de aquel pico reciente.
El problema es que la trayectoria todavía presenta mucha volatilidad.
EL MERCADO ESTÁ MIRANDO MÁS ALLÁ DEL DÍA A DÍA
Para entender lo que está ocurriendo hay que mirar el contexto.
Los activos argentinos habían experimentado una recuperación importante después de las fuertes turbulencias de septiembre.
El Merval acumuló avances durante algunas jornadas y el riesgo país llegó a reducirse considerablemente.
Pero el mercado argentino continúa siendo especialmente sensible a cualquier cambio en las expectativas económicas y políticas.
Una sesión negativa no demuestra por sí sola que haya comenzado una nueva crisis.
De hecho, la caída del miércoles coincidió con retrocesos en otros mercados latinoamericanos.
El propio reporte de mercado señaló que parte del movimiento estuvo relacionado con una corrección de las ganancias acumuladas y con un cambio en el sentimiento regional.
Por eso el dato más importante será determinar si el retroceso queda limitado a unas pocas sesiones o si comienza una nueva tendencia.
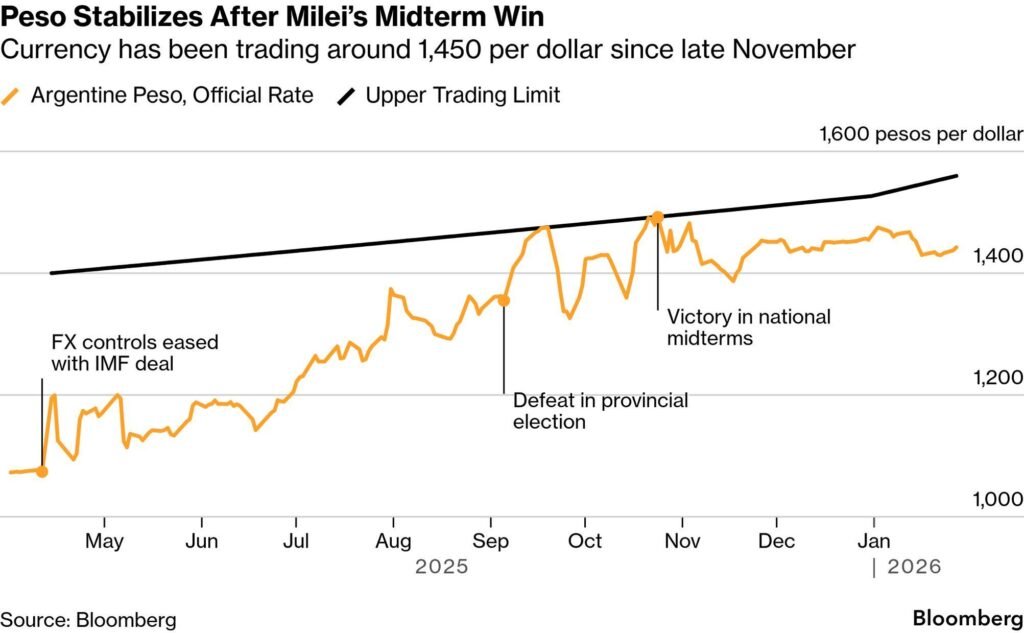
EL PESO, POR AHORA, NO ESTÁ MOSTRANDO UN SHOCK
El mercado cambiario también ofrece una señal importante.
El dólar mayorista oficial cerró alrededor de 1.517 pesos argentinos, con una variación diaria cercana al -0,2 %, mientras que el dólar contado con liquidación se situó aproximadamente en 1.620 pesos.
Esto significa que la caída de las acciones y el aumento del riesgo país no estuvieron acompañados por un movimiento desordenado del mercado oficial de divisas.
Esa diferencia importa.
Cuando una crisis de confianza se convierte en una crisis cambiaria, normalmente aparecen presiones simultáneas sobre acciones, bonos y moneda.
Por ahora, el comportamiento es más fragmentado.
Los inversores están reduciendo exposición en determinados activos, pero no se observa en esta jornada un desplome equivalente del peso en el mercado oficial.
EL PROBLEMA DE FONDO SIGUE SIENDO EL FINANCIAMIENTO
Aquí aparece uno de los grandes desafíos para la estrategia económica de Milei.
Argentina ha conseguido mejorar varios de sus indicadores fiscales y monetarios durante su proceso de estabilización.
Pero para que esa mejora se transforme en una normalización financiera completa, el país necesita recuperar progresivamente el acceso a los mercados internacionales de crédito en condiciones sostenibles.
Y ahí el riesgo país desempeña un papel fundamental.
Si un país tiene que pagar una prima de riesgo muy elevada, financiar nuevas emisiones de deuda resulta más caro.
Eso afecta al Estado.
Pero también puede afectar a empresas y provincias que necesitan emitir deuda.
Una reducción sostenida del riesgo país, por el contrario, puede abrir espacio para que el sector privado consiga financiamiento a menores costos.
Por eso los inversionistas observan el indicador prácticamente como un termómetro de la confianza financiera.
LA INDUSTRIA TAMPOCO ESTÁ COMPLETAMENTE RECUPERADA
Existe además una señal procedente de la economía real.
El Instituto Nacional de Estadística y Censos informó que la producción industrial manufacturera aumentó 1,9 % en agosto respecto de julio, una vez descontados los factores estacionales.
Pero todavía registró una caída de 3,2 % frente a agosto del año anterior.
En los primeros ocho meses del año, la producción industrial acumulaba una disminución de aproximadamente 2,7 % interanual.
Es decir:
los mercados financieros pueden recuperarse más rápidamente que la economía productiva.
Una bolsa que sube no significa automáticamente que las fábricas estén produciendo más.
Y una caída del Merval tampoco significa necesariamente que toda la economía esté entrando en recesión.
Son indicadores diferentes.
EL MERCADO TAMBIÉN ESTÁ MIRANDO A BRASIL
Hay otro elemento que ayuda a explicar la volatilidad.
Los activos argentinos han reaccionado a los movimientos registrados en Brasil después de la primera vuelta de las elecciones presidenciales.
El resultado brasileño generó inicialmente una reacción positiva en varios mercados de la región, incluida Argentina.
Pero posteriormente las bolsas latinoamericanas comenzaron a corregir parte de esas ganancias.
Por eso el Merval no está operando exclusivamente en función de las noticias argentinas.
También está expuesto al comportamiento de Wall Street, Brasil, los precios de las materias primas, las tasas estadounidenses y los flujos internacionales hacia mercados emergentes.
Argentina continúa siendo particularmente sensible a esos movimientos.
¿QUÉ SIGNIFICA UN RIESGO PAÍS DE 586?
La cifra debe ponerse en perspectiva.
Un riesgo país de 586 puntos significa que el mercado exige aproximadamente 5,86 puntos porcentuales adicionales de rendimiento respecto de un bono estadounidense comparable, bajo la metodología de este indicador.
No significa que Argentina esté pagando exactamente 5,86 % de interés por cada préstamo.
Es una medida de la prima de riesgo implícita en sus bonos.
Cuanto más baja sea esa prima, más cerca estará Argentina de recuperar condiciones financieras similares a las de otros países emergentes con menor percepción de riesgo.
Pero todavía existe una distancia importante.
Por eso la evolución del indicador durante las próximas semanas será mucho más relevante que un dato aislado.
TRES SEÑALES QUE EL MERCADO ESTÁ ESPERANDO
Los inversionistas estarán especialmente pendientes de tres elementos.
1. EL RIESGO PAÍS
Si continúa descendiendo de manera sostenida, sería una señal de que los mercados están asignando una menor prima de riesgo a los activos argentinos.
Si vuelve a superar los 600 puntos y continúa aumentando, la percepción de riesgo podría endurecerse nuevamente.
2. EL PESO
La estabilidad cambiaria sigue siendo fundamental para la estrategia de estabilización.
Una depreciación desordenada podría aumentar las expectativas de inflación y complicar el proceso de reducción de precios.
3. LOS BONOS Y LAS ACCIONES
Una recuperación sostenible debería eventualmente reflejarse en distintos segmentos del mercado, no únicamente en movimientos puntuales de la bolsa.
Si los bonos continúan recuperándose y el riesgo país disminuye, la señal sería diferente a un escenario en el que solamente algunas acciones suben durante determinadas jornadas.
LA POLÍTICA TAMBIÉN ESTÁ SOBRE LA MESA
Argentina atraviesa además un período en el que los mercados prestan especial atención a las señales políticas.
Los inversionistas intentan determinar hasta qué punto las políticas económicas implementadas por el Gobierno podrán mantenerse y qué grado de respaldo político tendrán las reformas.
Esto significa que cada elección, cada encuesta y cada señal proveniente del Congreso puede terminar afectando las expectativas financieras.
No porque una encuesta determine automáticamente la economía.
Sino porque los inversionistas intentan anticipar qué políticas podrían aplicarse en el futuro.
Por eso la volatilidad puede aumentar cuando se acercan acontecimientos electorales importantes.
¿ES UNA CRISIS O UNA CORRECCIÓN?
La caída del Merval del miércoles, por sí sola, no permite responder esa pregunta.
Los datos disponibles muestran algo más concreto:
el mercado corrigió después de dos jornadas positivas, los bancos lideraron las pérdidas y el riesgo país volvió a subir, pero todavía permanece por debajo de los niveles máximos alcanzados a comienzos de octubre.
Ese matiz es importante.
Una caída de 2,5 % puede ser relevante para los inversionistas, pero no constituye por sí misma una crisis financiera.
La señal de alarma aparecería si se combina con otros movimientos persistentes:
- fuerte depreciación del peso;
- aumento sostenido del riesgo país;
- caída prolongada de bonos;
- salida de depósitos;
- pérdida de reservas;
- aceleración de la inflación;
- deterioro de las expectativas fiscales.
Por ahora, los datos disponibles muestran volatilidad, no necesariamente un cambio definitivo de régimen.
EL DESAFÍO PARA MILEI
La administración de Javier Milei necesita convertir la estabilización macroeconómica en algo que los mercados consideren sostenible.
Eso implica mucho más que conseguir un superávit fiscal durante determinados períodos.
También requiere reconstruir reservas, reducir la prima de riesgo, normalizar el acceso al financiamiento y lograr que la recuperación financiera se traduzca gradualmente en mayor actividad económica.
El mercado está diciendo, en esencia, que todavía quiere pruebas.
El Merval puede subir.
El riesgo país puede caer.
El peso puede mantenerse relativamente estable.
Pero los inversionistas necesitan comprobar que esas tendencias pueden mantenerse incluso cuando desaparece el entusiasmo de una jornada positiva.
ARGENTINA SIGUE EN UNA ETAPA DE TRANSICIÓN
La caída del 2,51 % del Merval y el aumento del riesgo país hasta 586 puntos no cuentan por sí solos toda la historia de la economía argentina.
Pero sí muestran que la confianza financiera todavía no está consolidada.
Argentina ha avanzado desde los niveles de riesgo registrados semanas atrás, pero los activos continúan reaccionando fuertemente a las noticias políticas, a los mercados internacionales y a las expectativas sobre la economía.
Y esa volatilidad plantea la verdadera prueba para el Gobierno:
¿puede convertir una recuperación de los mercados en una normalización financiera sostenible?
La respuesta no estará en una sola jornada del Merval ni en si el riesgo país cruza momentáneamente los 600 puntos.
Estará en lo que ocurra durante los próximos meses con la inflación, el peso, las reservas, el crecimiento, las cuentas fiscales y, sobre todo, la capacidad de Argentina para recuperar gradualmente la confianza de los mercados.
Porque para una economía que durante años tuvo un acceso muy limitado al financiamiento internacional, la verdadera victoria financiera no es que la bolsa suba un día: es conseguir que el costo de financiarse disminuya de forma sostenida.

