El gobernador Christopher Waller sostiene que probablemente serán necesarias nuevas subidas para llevar la inflación hacia el 2 %, aunque reconoce que no tienen que producirse en reuniones consecutivas. Las minutas de septiembre muestran que la mayoría de los funcionarios contempla al menos otro aumento antes de terminar el año.
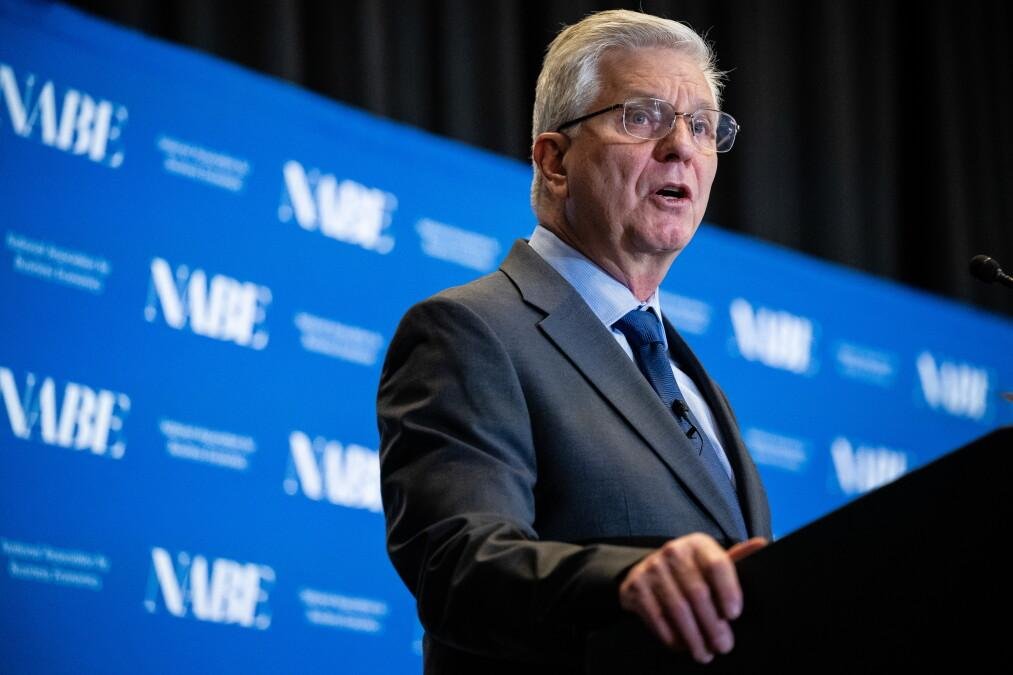
La Reserva Federal vuelve a enviar una señal incómoda a los mercados.
Después de nueve meses manteniendo las tasas sin cambios, el banco central estadounidense volvió a subirlas en septiembre. Y ahora, cuando los inversionistas intentaban determinar si ese movimiento sería aislado o el comienzo de una nueva fase de endurecimiento monetario, Christopher Waller acaba de dejar claro que la historia todavía no ha terminado.
Waller, uno de los gobernadores de la Reserva Federal, afirmó este jueves que, si los datos económicos evolucionan como espera, considera necesarias subidas adicionales de las tasas de interés para conseguir que la inflación regrese de manera oportuna al objetivo del 2 %.
Pero introdujo un elemento de flexibilidad.
Las subidas no tienen que producirse necesariamente en reuniones consecutivas.
En otras palabras, una pausa temporal sigue siendo compatible con una política monetaria que, en términos generales, continúa avanzando hacia tasas más elevadas.
Y eso coloca nuevamente a Wall Street frente a una pregunta fundamental:
¿la Fed está entrando en un nuevo ciclo de subidas o simplemente está preparando el terreno para mantener las tasas altas durante más tiempo?
LA TASA YA ESTÁ EN 3,75 %-4 %
El punto de partida es importante.
En septiembre, el Comité Federal de Mercado Abierto elevó la tasa de fondos federales en 25 puntos básicos, hasta un rango de 3,75 % a 4 %.
Fue el primer aumento después de nueve meses sin modificaciones.
La decisión llegó porque la Fed consideró que la inflación seguía demasiado elevada y que el mercado laboral había mostrado una mayor estabilidad de la esperada.
Las minutas publicadas el 7 de octubre muestran que todos los participantes votaron a favor de aquella subida.
Pero el debate no terminó ahí.
La discusión más importante pasó inmediatamente a la siguiente pregunta:
¿qué hacer después?
Y ahí aparecen las diferencias.
WALLER QUIERE MÁS, PERO NO NECESARIAMENTE AHORA
La posición de Waller es más compleja de lo que podría sugerir el titular.
El funcionario considera que la política monetaria actual todavía no es suficiente para garantizar un retorno oportuno de la inflación al 2 %.
Según explicó, los datos recientes continúan mostrando un mercado laboral estable y una inflación demasiado elevada. La inflación PCE subyacente se situó en torno al 3 % interanual en agosto, muy por encima del objetivo de la Fed.
Por eso, Waller anticipa nuevas subidas.
Pero también dijo algo que los mercados estarán observando cuidadosamente:
las subidas no necesitan producirse en reuniones consecutivas.
Esto significa que la Fed podría mantener la tasa sin cambios en una reunión y posteriormente volver a subirla si los datos justifican esa decisión.
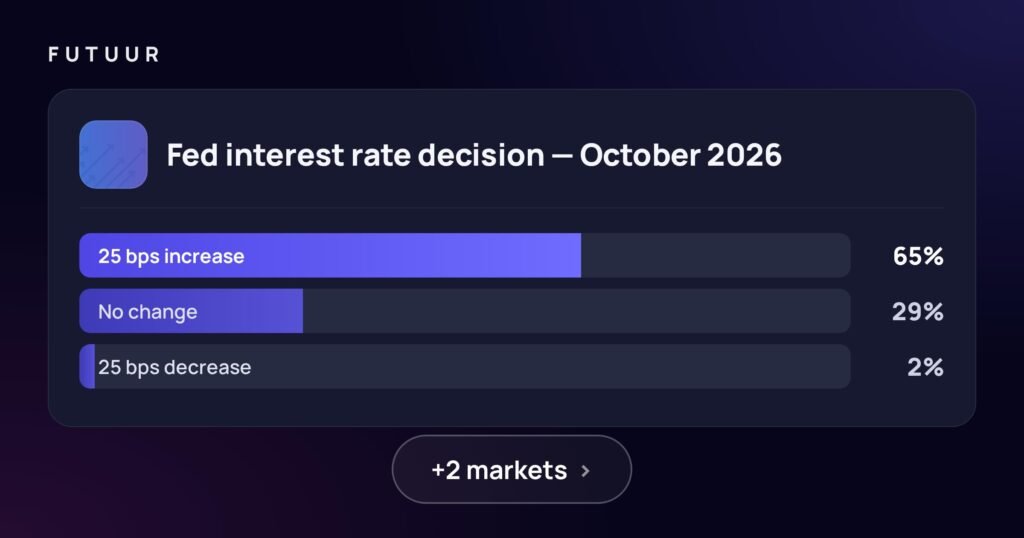
La próxima reunión del FOMC está programada para los días 27 y 28 de octubre.
Por tanto, una pausa en octubre no necesariamente significaría el final del endurecimiento monetario.
LAS MINUTAS REVELAN QUE LA FED VE MÁS SUBIDAS
Las declaraciones de Waller coinciden con un elemento especialmente importante de las minutas de septiembre.
La mayoría de los participantes consideró que otra subida de tasas probablemente sería apropiada antes de finalizar 2026.
Y las proyecciones económicas publicadas después de aquella reunión fueron todavía más explícitas.
De los 18 participantes que presentaron sus proyecciones, 16 anticipaban al menos una subida adicional durante las dos reuniones restantes de 2026.
Cuatro de ellos proyectaban incluso dos aumentos adicionales.
Esto no significa que la Fed haya decidido subir las tasas dos veces.
Las proyecciones individuales no constituyen una promesa ni una decisión futura.
Pero sí muestran dónde se encontraba el centro de gravedad del Comité después de la reunión de septiembre.
¿POR QUÉ LA INFLACIÓN SIGUE PREOCUPANDO?
El problema es que la inflación estadounidense no está descendiendo hacia el 2 % con la velocidad que la Fed quisiera.
Las minutas señalaron que la inflación total PCE se situaba alrededor del 3,8 % en agosto, mientras que la inflación subyacente rondaba el 3,4 %, según las estimaciones disponibles para los funcionarios durante la reunión.
Y existen varios factores que están complicando el panorama.
Uno de ellos es el petróleo.
Las tensiones geopolíticas en Oriente Medio han elevado los precios de la energía y han introducido un nuevo riesgo inflacionario.
Los funcionarios de la Fed señalaron que los precios del petróleo y de los combustibles refinados estaban ejerciendo presión sobre los precios.
También aparecen otros factores.
Las inversiones relacionadas con la inteligencia artificial están impulsando la demanda de determinados bienes y servicios tecnológicos.
Las tensiones comerciales y posibles nuevos aranceles también podrían aumentar los costos para empresas y consumidores.
Y mientras tanto, el mercado laboral continúa mostrando una resistencia mayor de la que la Fed había esperado.
LA FED TIENE DOS PROBLEMAS AL MISMO TIEMPO
Aquí está el verdadero dilema.
La Reserva Federal tiene un mandato dual:
estabilidad de precios y máximo empleo.
Si sube demasiado las tasas, puede enfriar la economía, reducir la inversión y aumentar el desempleo.
Pero si las mantiene demasiado bajas mientras la inflación permanece elevada, corre el riesgo de permitir que las presiones inflacionarias se consoliden.
Por ahora, Waller considera que el riesgo más importante está del lado de la inflación.
En su discurso explicó que, al menos en el corto plazo, la política monetaria debería concentrarse en el componente de inflación de ese mandato.
Eso ayuda a entender por qué está dispuesto a aceptar tasas más elevadas.
EL MERCADO YA ESTÁ CAMBIANDO SUS EXPECTATIVAS
Los inversionistas tampoco están esperando tranquilamente.
Según Waller, los mercados están interpretando las proyecciones de septiembre y las declaraciones de los funcionarios como una señal de que la Fed podría aumentar las tasas aproximadamente 50 puntos básicos en los próximos meses.
Los precios de los futuros de fondos federales indicaban, al momento de su discurso, una probabilidad cercana al 85 % de al menos una subida antes de finalizar la reunión de diciembre, y casi un 20 % de probabilidad de dos aumentos.
Esto es importante porque los mercados financieros no esperan únicamente las decisiones oficiales.
Intentan anticiparlas.
Y cuando cambian esas expectativas, comienzan a moverse los bonos, las acciones, el dólar, las hipotecas y el costo del crédito.
¿QUÉ PASARÍA SI LA FED HACE UNA PAUSA?
Una pausa en octubre podría ser interpretada inicialmente como una señal de prudencia.
Pero habría que mirar cuidadosamente el comunicado y las declaraciones posteriores.
Si la Fed pausa porque considera que la inflación está descendiendo, los mercados podrían interpretarlo como una señal favorable.
Pero si pausa simplemente para esperar más datos y deja claro que otra subida está sobre la mesa, el impacto sería muy diferente.
La diferencia estaría en una palabra:
duración.
Una pausa no necesariamente significa un giro.
Puede significar simplemente:
“esperemos antes de volver a movernos”.
Eso es precisamente lo que Waller está dejando abierto.
¿Y SI LA FED VUELVE A SUBIR?
El escenario contrario sería una nueva subida de 25 puntos básicos.
Eso llevaría el rango de la tasa a 4 %–4,25 %.
Una decisión de ese tipo reforzaría la señal de que la Reserva Federal está dispuesta a mantener una política monetaria restrictiva durante más tiempo para combatir la inflación.
El efecto podría sentirse en distintos mercados.
Los rendimientos de los bonos podrían recibir presión al alza.
El dólar podría fortalecerse si aumentan las expectativas de tasas estadounidenses más elevadas.
Las acciones, especialmente las compañías cuya valoración depende mucho de tasas bajas, podrían enfrentar condiciones financieras más restrictivas.
Y los préstamos para hogares y empresas continuarían siendo costosos.
EL PETRÓLEO PUEDE COMPLICARLO TODO
Existe además un factor que la Reserva Federal no controla directamente:
el petróleo.
Si los precios energéticos permanecen elevados durante un período prolongado, pueden aumentar los costos de transporte, producción y electricidad.
Y eso puede terminar trasladándose a los consumidores.
Las minutas de septiembre señalan precisamente que varios funcionarios estaban preocupados porque mientras más tiempo permanecieran elevados los precios de la energía, mayor sería el riesgo de que esas presiones se extendieran a otros sectores de la economía.
Esto genera un problema particularmente difícil.
La Fed puede subir las tasas para enfriar la demanda.
Pero no puede producir petróleo.
Si el problema inflacionario proviene de una interrupción energética o de un conflicto geopolítico, la política monetaria puede reducir la demanda, pero no resolver directamente el problema de suministro.
Y AQUÍ APARECE EL RIESGO DE ESTANFLACIÓN
Si el petróleo permanece caro mientras el crecimiento económico comienza a desacelerarse, la Fed podría quedar atrapada entre dos objetivos difíciles de reconciliar.
Por un lado:
inflación alta.
Por otro:
crecimiento más débil.
Ese es uno de los escenarios que los bancos centrales intentan evitar.
Porque combatir la inflación con tasas más altas puede debilitar todavía más la economía.
Pero tolerar una inflación persistentemente elevada puede hacer que las expectativas de inflación aumenten.
Waller precisamente advirtió que una inflación demasiado prolongada podría modificar las expectativas de consumidores, inversionistas y empresas respecto al comportamiento futuro de los precios.
EL MERCADO LABORAL TODAVÍA LE DA MARGEN A LA FED
Hasta ahora, el mercado laboral estadounidense le proporciona a la Reserva Federal cierto margen para mantener una postura restrictiva.
Waller señaló que los datos más recientes apuntaban a un mercado laboral relativamente estable.
Las minutas también describieron la actividad económica como sólida y el mercado laboral como cercano al máximo empleo.
La tasa de desempleo se encontraba en torno al 4,1 % en julio y agosto, mientras que el crecimiento económico había mostrado una dinámica resistente.
Esto reduce, por ahora, el temor de que una nueva subida provoque inmediatamente una recesión.
Pero tampoco elimina ese riesgo.
La política monetaria funciona con retraso.
Una subida aplicada hoy puede tardar meses en transmitirse completamente a las decisiones de consumo, inversión, contratación y vivienda.
LA VIVIENDA ES UNO DE LOS SECTORES MÁS EXPUESTOS
Uno de los sectores que ya está sintiendo el efecto de las condiciones financieras es la vivienda.
Las minutas señalaron que las condiciones financieras seguían siendo relativamente restrictivas para los compradores de viviendas y que las tasas hipotecarias permanecían elevadas.
Esto crea una cadena bastante directa:
Fed más restrictiva → tasas de mercado más elevadas → crédito más caro → hipotecas más costosas → menor capacidad de compra.
Y si la política monetaria permanece restrictiva durante más tiempo, esa presión puede mantenerse.
LA FED NO QUIERE DAR UNA FECHA EXACTA
Quizá la parte más interesante del discurso de Waller sea precisamente su rechazo a comprometerse con una ruta rígida.
El gobernador explicó que la política monetaria debe responder a los datos.
Incluso si los funcionarios consideran apropiado elevar las tasas en el futuro, no necesariamente quieren anunciar exactamente cuándo ocurrirá cada movimiento.
La razón es sencilla:
la economía puede cambiar.
La inflación puede acelerarse.
Puede disminuir.
El petróleo puede caer.
Puede producirse una nueva crisis geopolítica.
El mercado laboral puede debilitarse.
O el crecimiento puede sorprender al alza.
Por eso Waller defendió una estrategia en la que la Fed puede señalar hacia dónde cree que debería dirigirse la política monetaria, pero conservar flexibilidad sobre el momento exacto de cada movimiento.
LA BATALLA AHORA ES POR LAS EXPECTATIVAS
Y aquí está el verdadero significado de sus declaraciones.
La Fed no solamente intenta controlar la inflación actual.
También intenta controlar lo que empresas, consumidores e inversionistas creen que ocurrirá con la inflación en el futuro.
Si todos esperan que los precios continúen aumentando rápidamente, las empresas pueden subir precios antes de tiempo.
Los trabajadores pueden exigir mayores aumentos salariales.
Los consumidores pueden adelantar compras.
Y el proceso puede convertirse en una dinámica difícil de detener.
Por eso la credibilidad del banco central es tan importante.
¿QUÉ DEBEMOS MIRAR AHORA?
Hasta la reunión del 27 y 28 de octubre, los mercados estarán pendientes principalmente de tres elementos.
Primero, la inflación.
Cualquier dato que muestre que los precios siguen acelerándose reforzará los argumentos de quienes defienden nuevas subidas.
Segundo, el mercado laboral.
Una desaceleración significativa podría aumentar la presión para que la Fed sea más cautelosa.
Tercero, el petróleo.
Si los precios energéticos continúan elevados debido a las tensiones geopolíticas, la inflación podría recibir un nuevo impulso.
Y esos tres factores determinarán cuánto espacio tiene la Reserva Federal para esperar.
LA FED NO ESTÁ DIVIDIDA EN DOS BLOQUES PERFECTAMENTE OPUESTOS
Por eso quizá sea más preciso hablar de diferencias sobre el ritmo y la intensidad, más que de una ruptura completa dentro del banco central.
Las minutas muestran que todos los miembros apoyaron la subida de septiembre.
La mayoría veía probable otra subida antes de terminar el año.
Pero también dejaron claro que las decisiones futuras dependerán de los nuevos datos y de cómo evolucionen los riesgos para la inflación y el empleo.
Waller está llevando esa lógica un paso más allá:
más subidas pueden ser necesarias, pero no tienen por qué producirse inmediatamente ni en cada reunión.
Y esa diferencia aparentemente pequeña puede tener grandes consecuencias para los mercados.
EL PRÓXIMO MOVIMIENTO SERÁ CLAVE
La Reserva Federal entró en octubre con una tasa de 3,75 % a 4 %, una inflación todavía demasiado elevada y un mercado laboral que conserva una relativa fortaleza.
Al mismo tiempo, los precios de la energía y las tensiones geopolíticas están agregando incertidumbre.
Por eso la decisión de octubre tendrá un significado que va más allá de esos 25 puntos básicos.
Una pausa podría indicar que los funcionarios quieren observar cómo evoluciona la economía.
Otra subida confirmaría que la lucha contra la inflación sigue siendo la prioridad inmediata.
Pero incluso si octubre termina con una pausa, las palabras de Waller dejan una advertencia clara:
la pausa no necesariamente sería el final del ciclo de endurecimiento.
La Fed quiere recuperar el 2 % de inflación.
Y, por ahora, algunos de sus principales funcionarios consideran que todavía queda camino por recorrer.
La gran pregunta para los mercados será entonces:
¿cuánto tiempo podrá la Reserva Federal mantener las tasas elevadas antes de que el combate contra la inflación comience a pesar más sobre el crecimiento económico y el empleo?
Esa es la tensión que dominará la política monetaria estadounidense durante las próximas semanas.